

ELECTIONS FRANCAISES : LES LECONS DE TURGOT ET DE SMITH
Parution le 5 novembre 2026 aux
Où va la règlementation des banques dans un système financier en mutation ? – Revue d’économie financières n° 163 – Octobre 2026
La règlementation bancaire, outre ses attributs
Pierre CLAUSS & Fabrice PANSARD, La gestion d’actifs : Acteurs, stratégies et enjeux, Dunod, 2026, 224 pages.
Les auteurs traitent une problématique à
Impact de la titrisation synthétique sur la croissance
Nadia ANTONIN En berne depuis la
Celine MARANGE, La guerre d’Europe a commencé, Editions Les Arènes Avril 2026, 265 pages
Le 5 mars 1946, Winston Churchill
Isabelle GUERIN. La femme endettée. Collection La Découverte économie politique. 394 pages
Fruit d’enquêtes sur deux décennies et
ELECTIONS FRANCAISES : LES LECONS DE TURGOT ET DE SMITH
Parution le 5 novembre 2026 aux éditions Arnaud Franel, dans la collection Turgot, du livre (200 pages, 20 €)) coordonné par Jean-Jacques Pluchart et préfacé par Augustin de Romanet de Beaune Cet ouvrage marque le 40e anniversaire du Prix Turgot, qui lui confère le statut d’un des plus anciens et des plus reconnus des Prix francophones d’économie. Les auteurs rappellent les règles d’action qui ont été proposées, il y a 250 ans, par Anne Jacques Robert Turgot et Adam Smith, les deux précurseurs du libéralisme économique et social. Leurs leçons ont inspiré les plus grands économistes, mais aussi les lauréats du Prix Turgot et les auteurs de ce livre. Ce livre dresse un parallèle entre les transformations techniques, économiques et sociales observées au Siècle des Lumières et celles qui sont affrontées par la France d’aujourd’hui. Les auteurs analysent les crises économiques, les dérives budgétaires et financières ainsi que les atteintes à la souveraineté affectant la France, puis lancent un appel à un sursaut collectif, en étant conscients des difficultés de concilier l’État avec le marché, la croissance avec l’équité sociale, l’innovation avec la régulation, la planification des transitions énergétique et écologique avec la gestion des crises pandémique, financière et géopolitique, la maîtrise de ces crises avec une gouvernance démocratique. Dans le foisonnement actuel des publications pré-électorales, ce livre se distingue par son universalité (il aborde les principaux questionnements actuels des Français), par son impartialité (il effectue des rappels historiques et compare les programmes économiques actuels des mouvements politiques) et par son utilité pédagogique (il restitue certains enseignements fondateurs de l’économie). Par la rigueur de leurs analyses et la soutenabilité de leurs propositions, les grands économistes d’hier et leurs passeurs de mémoire d’aujourd’hui – parmi lesquels les lauréats du Prix Turgot – rappellent à leurs responsabilités les électeurs et les élus de notre État- nation. Ont contribué à la rédaction de cet ouvrage : Philippe Alezard, Florence Angles, Nadia Antonin,, Jean-Louis Chambon, Dominique Chesneau, Benoît Frayer, Sophie Friot, Isabelle Job-Bazille, Denis Molho, Jean-Jacques Pluchart, Hubert Rodarie, Kathleen Wantz O’Rourke. Arnaud Franel éditions 27-29 Rue Raffet, 75016 Paris
Où va la règlementation des banques dans un système financier en mutation ? – Revue d’économie financières n° 163 – Octobre 2026
La règlementation bancaire, outre ses attributs traditionnels, encadre la prise de risque et vise à éviter qu’une défaillance bancaire ne se propage à l’ensemble de l’économie. Mais faut-il appliquer les mêmes règles à toutes les banques quels que soient leur Etat d’origine, la taille de leur bilan, ou leur nature, coopérative ou capitaliste ? Les établissements américains et européens ne sont pas soumis aux mêmes exigences et leurs cadres prudentiels présentent des divergentes importantes. Cet écart contribue à renforcer la rentabilité et la capitalisation des banques américaines tout en alimentant le débat récurrent sur le différentiel de compétitivité avec les établissements européens. L’objectif de ce numéro est de comprendre où nous en sommes aujourd’hui non seulement pour les banques, mais aussi pour les institutions financières non bancaires (IFNB)- le fameux « Shadow Banking » – dont nous verrons qu’il est un ensemble polymorphe dans un même pays mais aussi selon les pays et zones concernées. Il s’agira aussi de réinterroger la « neutralité » de la règlementation, l’optimum de financement de l’économie réelle et de l’innovation, la répartition des responsabilités et interventions des banques publiques et privées, la nécessité d’étudier le Shadow banking, non pas institutionnellement mais selon la typologie des opérations menées… Ces sujets sont tellement nombreux et demandent tant d’informations et de précautions dans leur étude, que les auteurs de la Revue ont décidé de créer deux numéros : Ces deux numéros visent à comprendre non seulement comment la règlementation bancaire s’est construite, mais aussi comment elle pourrait se transformer. La question « d’où venons nous » est traité ainsi : Le thème « où en sommes-nous » est plus documenté : On perçoit à la lecture de cet ouvrage que le paysage financier européen apparait aujourd’hui comme un ensemble diversifié, fruit d’une construction progressive et de profondes mutations mais également marqué par une grande hétérogénéité des situations et des pratiques nationales dont il faut tenir compte. Ainsi l’Union bancaire et l’Union de l’Epargne et de l’Investissement ne seront pas achevées avant quelques années et nécessitera, pour ce faire, de répondre aux principaux défis de la règlementation bancaire en apportant des réponses dont l’élaboration est encore en gestation dans les milieux académiques et de la règlementation puis, enfin, politiques. « Vaste programme » qui sera l’objet du prochain numéro de la Revue. Une fois encore les contributeurs à la réflexion livrent des exposés brillants, pédagogiques (même si le lecteur doit posséder quelques connaissances de base !), qui doivent être lus, intégrés, questionnés pour que la construction européenne soit pérenne et profite à l’économie dans son ensemble. Dominique CHESNEAU
Pierre CLAUSS & Fabrice PANSARD, La gestion d’actifs : Acteurs, stratégies et enjeux, Dunod, 2026, 224 pages.
Les auteurs traitent une problématique à la fois essentielle et circonstancielle. Essentielle parce qu’elle présente les stratégies, les acteurs et les systèmes de gestion des actifs financiers et alternatifs pour les comptes des épargnants et des investisseurs privés et publics. Ils montrent clairement que les différents actifs (actions réglementées, instruments du private-equity, obligations publiques et privées, produits dérivés, actifs immobiliers, œuvres d’art…) sont soumis à des principes de rendement -risque, à des horizons temporels et à des modèles de liquidité qui varient selon le type d’activité, le montant épargné ou le type d’investissement, l’état et la profondeur du marché, le statut et le profil de l’épargnant ou de l’investisseur. Circonstancielle, car la gestion d’actifs doit faire face à des crises récurrentes de diverses natures, financière, économique, immobilière, sociale…, ainsi qu’à une instabilité réglementaire et fiscale, à l’échelle nationale et/ou internationale. En France, les gestionnaires d’actif ont également pour priorité actuelle d’orienter l’épargne des ménages vers des produits finançant des investissements productifs et non uniquement la couverture de dettes publiques et privées . Les auteurs s’attachent notamment à montrer comment les gestionnaires d’actifs importants peuvent mieux contribuer à réguler et à stabiliser les marchés, en diversifiant les différents types de risques. Toutefois, ils éludent en partie la question des impacts de l’intelligence artificielle sur l’exercice du métier de gestionnaire d’actif, qui est à la fois analyste des marchés et conseiller des preneurs de décision. Pierre CLAUSS est expert en risques bancaires et ingénieur financier. Fabrice PANSARD est universitaire et consultant en banque-finance. Jean-Jacques Pluchart
Impact de la titrisation synthétique sur la croissance
Nadia ANTONIN En berne depuis la crise financière de 2008, la titrisation européenne fait l’objet d’un projet de relance à Bruxelles visant à alléger les contraintes règlementaires pesant sur les banques pour libérer du capital et financer l’économie réelle. Cette volonté de relance se traduit notamment par une mobilisation des autorités nationales en faveur du développement du marché européen de la titrisation. Dans une réponse conjointe à la consultation de la Commission européenne, les autorités françaises soutiennent ainsi le développement pérenne du marché de la titrisation en tant qu’outil indispensable au financement de l’économie européenne. Les effets attendus de la titrisation sur le financement de l’économie ont également fait l’objet d’analyses au sein de la Banque centrale européenne (BCE). Ainsi, dans un rapport intitulé « Can synthetic securitisation support economic growth ? » publié le 2 septembre 2026, Johanne Evrard, Wagner Eduardo Schuster, Fabian Wassmann and Michael Wedow rappellent qu’en théorie, la titrisation peut accroître l’offre de crédit et contribuer à stimuler la croissance en libérant du capital et des liquidités. Si la titrisation synthétique peut, en théorie, renforcer la capacité de prêt des banques et libérer des fonds propres réglementaires, les données empiriques indiquent que son impact réel sur la croissance économique réelle est très limité. Le mécanisme de la titrisation synthétique La titrisation synthétique se distingue de la titrisation classique principalement par la nature du transfert réalisé, le traitement des actifs au bilan de l’établissement initiateur et les mécanismes utilisés pour transférer le risque de crédit. L’ouvrage intitulé « Terminologie bancaire et financière multilingue » sous la direction de Nadia Antonin et en collaboration avec le Comité français d’organisation et de normalisation bancaires (CFONB) définit la titrisation synthétique comme « la technique qui permet, par la combinaison d’une titrisation classique et de dérivés de crédit, de transférer des risques de crédit sans cession d’actif ». Ainsi, dans le cas d’une titrisation synthétique : 1) les créances ne sont pas vendues : elles restent inscrites au bilan de l’établissement d’origine ; 2) seul le risque de crédit lié à ces actifs est transféré, en tout ou partie, à des investisseurs ou à d’autres contreparties financière ; 3) ce transfert s’effectue via des instruments financiers dérivés tels que les couvertures de défaillance (credit default swaps/CDS) ou des garanties financières. A l’inverse, dans le cas d’une titrisation classique : 1) les créances sont vendues et transférées juridiquement à une entité ad hoc, désignée sous le vocable de special purpose vehicle (SPV) ; 2) elles sont sorties du bilan ; 3) le SPV émet des titres financierscomme des asset-backed securities/ABS. Quel lien entre la titrisation synthétique et la croissance économique ? La titrisation synthétique peut influencer la croissance via plusieurs canaux : – une capacité accrue de financement : en transférant certains risques de crédit, la banque peut libérer une partie de ses capacités financières et prudentielles ; – un soutien potentiel à l’octroi de crédits : les ressources ainsi dégagées peuvent permettre de financer de nouveaux projets ; – une meilleure répartition des risques : les différents risques de crédit sont répartis entre différents acteurs financiers, ce qui peut améliorer le financement de l’économie. Les principaux enseignements du rapport de la BCE Bien que la titrisation synthétique permette aux banques de libérer du capital réglementaire, les données montrent que les établissements qui y ont recours n’augmentent que très marginalement leurs prêts aux entreprises. Une hausse de 1 % des émissions de titrisations synthétiques n’entraîne qu’une hausse de 0,02 % de la croissance des prêts aux entreprises. Cet effet est jugé trop faible pour avoir un impact macroéconomique significatif. Par ailleurs, au lieu de réinjecter les capitaux ainsi libérés dans de nouveaux prêts aux entreprises, les banques consacrent souvent une part importante de ces fonds à la distribution de dividendes à leurs actionnaires. Une augmentation de 1 % des émissions de titres synthétiques correspond à une hausse de 0,07 % des versements de dividendes, soit un impact environ trois fois supérieur à celui observé sur les prêts aux entreprises. Enfin, malgré une transmission faible vers l’économie réelle, le segment de la titrisation synthétique (qui recourt à des dérivés de crédit plutôt qu’à la vente d’actifs physiques) a connu un essor fulgurant, son volume ayant presque triplé depuis 2021 et dépassant celui des titrisations traditionnelles. Les risques financiers liées à la titrisation synthétique – Risques de crédit : risques de défaut des emprunteurs initiaux sur les créances sous-jacentes. – Risques de liquidité et de valorisation: La titrisation et, plus spécifiquement, la titrisation synthétique ont joué un rôle central dans la propagation et l’amplification de la crise des subprimes en 2007-2008. Dans les années 2000, des banques américaines ont accordé des crédits immobiliers à des personnes financièrement vulnérables, tout en prenant une hypothèque sur le logement financé. Ces crédits, plus risqués, étaient qualifiés de subprimes. Ces banques ont pu céder ces prêts via des opérations de titrisation dont le rendement a attiré des investisseurs institutionnels internationaux. Une hausse du taux d’intérêt directeur décidé par la FED, qui est passé de 1 à 5 % entre 2004 et 2006, a entraîné une forte progression des mensualités de crédit, au point que les ménages se sont trouvés dans l’impossibilité d’y faire face. En outre, la mise en vente de nombreux logements saisis par les banques et sociétés financières a contribué à la chute des prix immobiliers et partant, d’importantes pertes pour les investisseurs. La crise immobilière est devenue une crise financière. En conclusion, le rapport de la BCE invite à nuancer les bénéfices de la titrisation synthétique. En effet, si la titrisation synthétique peut soutenir la croissance en renforçant la capacité de financement des banques, ses effets dépendent de la réallocation effective du capital libéré vers l’économie réelle. La relance du marché européen de la titrisation ne saurait donc constituer une fin en soi. Elle doit favoriser l’octroi de crédits à l’économie réelle tout en préservant la stabilité financière.
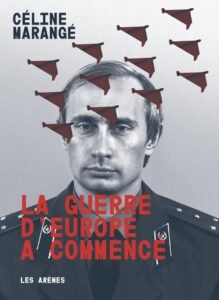
Celine MARANGE, La guerre d’Europe a commencé, Editions Les Arènes Avril 2026, 265 pages
Le 5 mars 1946, Winston Churchill prononça un discours dans lequel il dit « je ne pense pas que la Russie soviétique veuille la guerre ; ce qu’elle veut ce sont les fruits de sa puissance comme de ses doctrines. Nos difficultés et nos dangers ne disparaitront pas si nous nous voilons la face, si nous attendons de voir ce qui va se passer ou encore si nous pratiquons une politique d’apaisement ». Ces réflexions d’un autre temps frappent par leur actualité. Le Kremlin veut redevenir la puissance redoutée qu’il a été dans le passé en réaffirmant ses droits sur des terres considérées comme ancestrales. Face à la montée des périls il est impératif d’avoir les idées claires, sur l’état de la menace, sur les modes d’actions adverses, sur nos biais d’interprétation et notre niveau de préparation. Un danger autrement plus pernicieux est également à redouter : c’est celui d’une altération des systèmes démocratiques alors que l’intelligence artificielle va permettre un ciblage d’une rare précision et des manipulations de l’information d’une sophistication insoupçonnée. Pour l’Ukraine c’est une guerre de libération nationale, une lutte pour la survie de l’état et un combat pour la liberté puisque que le président Russe nie l’existence de la nation ukrainienne. La guerre a forgé une nouvelle Ukraine, éprouvée, épuisée mais unie et résolue. Le Kremlin utilise la guerre en Ukraine pour mettre en scène sa confrontation avec les pays occidentaux et accentuer les divisions du monde. Ce qui est certain, c’est que dans la confrontation actuelle ne se jouent pas seulement la survie de l’Ukraine et la sécurité de l’Europe, mais bien la pérennité de la démocratie libérale, désormais assaillie de toutes parts. Face à un danger certe imprécis mais flagrant, parer au plus pressé est une nécessité ; imaginer le pire est un impératif catégorique. Sans cet effort d’imagination et un sursaut de volonté, le risque est grand d’être pris au dépourvu. Car la Russie se prépare activement à la possibilité d’une extension de la guerre en Europe. Plusieurs indicateurs montrent que la Russie se prépare à une guerre prolongée : Le budget de la défense qui représente 38% du budget de la Russie atteste que la priorité du kremlin est à la poursuite de la guerre, elle se réarme à plein régime tout en s’organisant pour améliorer ses approvisionnement et ses armements : elle fabrique 300 chars par an – la France qui est la mieux dotée possède 215 chars Leclerc. La Russie augmente la taille de son armée : 600 000 soldats contre 150 000 avant la guerre d’Ukraine. Une levée des sanctions donnerait une bouffée d’air à l’économie Russe. Un régime militariste se nourrit de la guerre ; nombreuses sont les actions qui frappent déjà l’Europe et la France en particulier, il y a aussi les attaques contre l’intégrité du débat public visant à orienter l’opinion générale et il y a surtout les attaques contre la cohésion nationale. L’Europe doit se préparer à une confrontation de longue haleine ou tous les coups sont permis. Céline Marangé est chercheuse sur la Russie, l’Ukraine et le Belarus à l’Institut de recherche stratégique de l’École militaire, et membre associée du Centre de recherche en histoire des Slaves (Université Paris 1 Panthéon-Sorbonne) Fiche de lecture réalisée par Michel Gabet
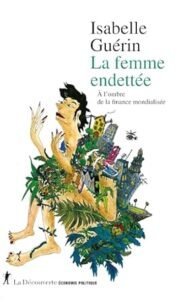
Isabelle GUERIN. La femme endettée. Collection La Découverte économie politique. 394 pages
Fruit d’enquêtes sur deux décennies et de collaboration locales, l’auteure nous invite à un voyage, dans le temps et l’espace, pour illustrer la singularité de la femme dans la cybernétique humaine, à partir de cas concrets puisés principalement en Asie et en Afrique, mais aussi plus modestement dans le passé occidental. L’ouvrage est centré sur la femme dans toutes ses dimensions : génitrice, épouse, mère mais aussi dans son rôle central de gestionnaire du quotidien et dans l’équilibre de la cellule familiale. Les différents témoignages soulignent sa fonction vitale dans la vie communautaire et dans l’équilibre économique souvent précaire de la famille. Précarité générée et entretenue par la conjugaison de plusieurs facteurs : chômage endémique touchant les hommes principalement, rapports humains tributaires de la position sociale dans la communauté, survivance de pratiques génératrices d’endettement (Dot, mariage), politique commerciale agressive du secteur bancaire et des différents intermédiaires, pyramide des âges déformée par la forte proportion de jeunes en besoin de formation donc de soutien financier, modifications des ressources traditionnelles, émergence de nouveaux besoins … Sur la femme reposent majoritairement la gestion du poids de la dette et des engagements financiers vis-à-vis des prêteurs, communauté ou banquiers ou usuriers. Cela implique des négociations difficiles aux résultats problématiques, obtenus parfois en contrepartie de faveurs, le corps de la femme devenant une monnaie d’échange ou de facilitation. Cette sexualisation dans le processus, est un paramètre non mineur principalement en Afrique malgré les tentatives de financements alternatifs, tel que le microcrédit ou ceux mis en place par des congrégations religieuses. Par ailleurs les prêteurs privilégient les engagements féminins réputés plus fiables et renforcent ce lien prêteurs / emprunteuses. En résumé dans un système traditionnellement patriarcal, les qualités reconnues aux femmes, leurs permettent d’occuper une place centrale dans la vie de la famille, de la communauté et dans l’environnement économique et social. En contrepartie de la charge mentale, physique et sexiste est leur quotidien, les femmes trouvent souvent un exutoire jubilatoire dans les liens qui les unissent. Cet état d’indivisibilité tend à se réduire avec l’émergence d’une nouvelle génération plus éduquée. Ouvrage largement documenté, résolument féministe, permettant d’entrer dans l’intimité des cas étudiés sur une longue période et à travers eux d’approcher d’autres cultures mais aussi de revivre la réalité européenne fin 19ème, début 20ème siècles. Isabelle GUERIN Socioéconomiste. Directrice de Recherche à l’IED et au CESSMA, affiliée à l’Institut français de Pondichéry. A cofondé et codirigé l’Observatoire des dynamiques rurales et des inégalités sociales en Inde du Sud. Elle a publié de nombreux ouvrages sur la financiarisation des inégalités, la résistance qu’elle suscite et la manière d’enquêter qui fait dialoguer les vies et les chiffres. Hubert ALCARAZ